Comment diversifier son portefeuille en bourse ? L'assurance anti-catastrophe
« Ne pas mettre tous ses œufs dans le même panier. » Tu connais sûrement ce proverbe. En bourse, il porte un nom : la diversification. C'est l'une des rares règles sur lesquelles tous les spécialistes sont d'accord, et c'est la meilleure protection contre les mauvaises surprises. Mais concrètement, comment diversifier son portefeuille en bourse quand tu débutes, sans y passer tes soirées ? Boursicoton t'explique tout, avec un exemple chiffré.
Comment diversifier son portefeuille en bourse ? Le principe
Diversifier, c'est répartir son argent entre de nombreux placements différents, pour qu'aucun d'entre eux ne puisse, à lui seul, faire couler tout ton portefeuille. Si une entreprise, un secteur ou un pays traverse une crise, les autres continuent de tenir la barque.
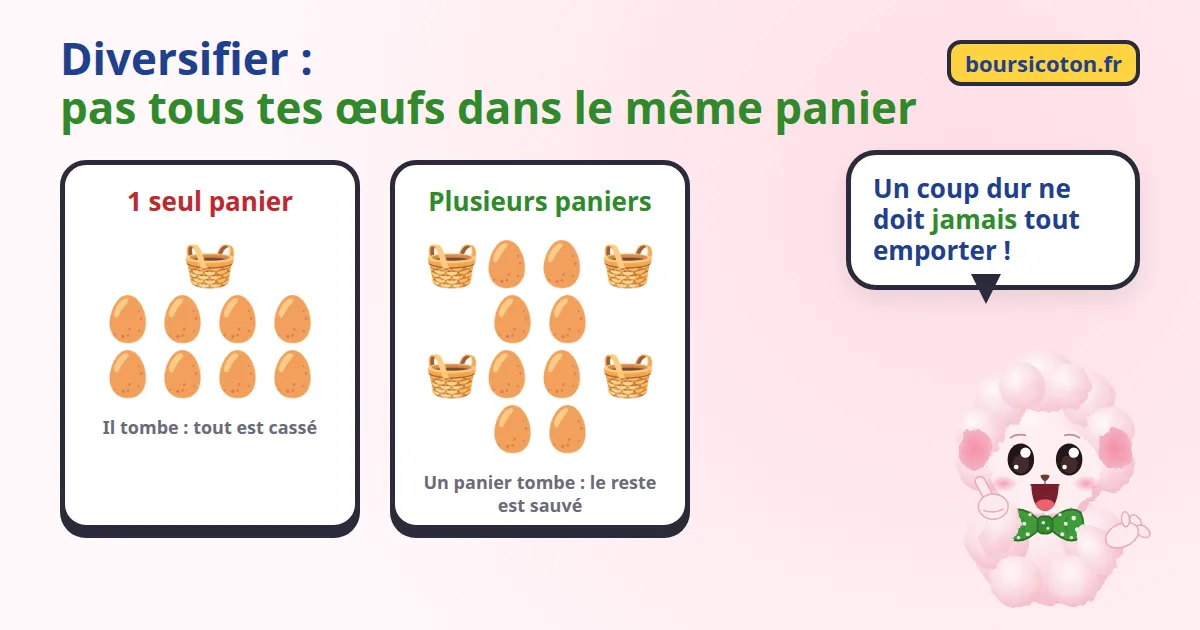
La diversification ne supprime pas tout risque : si toute la bourse baisse, un portefeuille diversifié baisse aussi. Mais elle élimine le risque le plus dangereux quand tu débutes : celui de tout perdre à cause d'un seul mauvais choix.
L'exemple qui fait tout comprendre
Imaginons que tu investisses 10 000 €, et qu'une des entreprises dans lesquelles tu as investi perde 50 % de sa valeur.
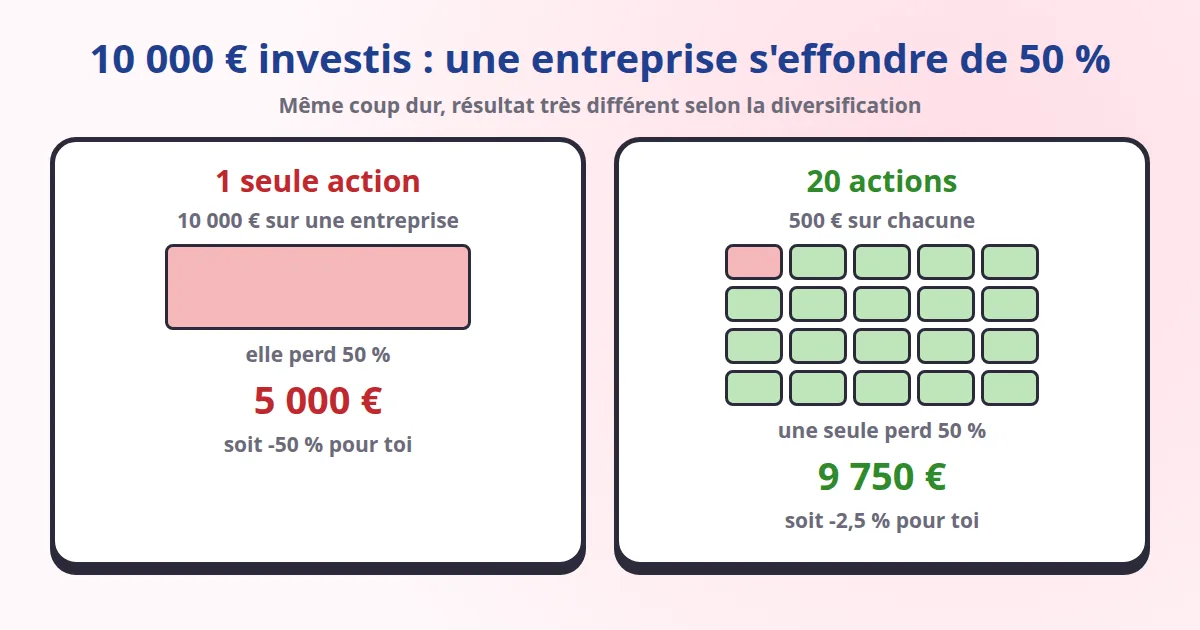
| Portefeuille | Somme par entreprise | Après la chute | Perte totale |
|---|---|---|---|
| 1 seule action | 10 000 € | 5 000 € | -50 % |
| 20 actions | 500 € | 9 750 € | -2,5 % |
Avec une seule action, tu perds la moitié de ton épargne. Avec 20 actions, la même catastrophe ne te coûte que 2,5 %, et les 19 autres entreprises peuvent très bien compenser cette perte en progressant. Avec un ETF de plusieurs centaines d'entreprises, l'effet d'une seule faillite devient presque invisible.
Les 4 façons de diversifier
1. Diversifier entre les entreprises
C'est la base : ne jamais dépendre d'une seule société. Beaucoup de professionnels considèrent qu'il faut au moins une vingtaine d'actions de secteurs différents pour être correctement diversifié en actions individuelles. Un ETF le fait pour toi en un seul achat.
2. Diversifier entre les secteurs
Vingt banques, ce n'est pas vraiment diversifié : elles risquent toutes de souffrir en même temps lors d'une crise financière. Il faut mélanger les activités : technologie, santé, industrie, consommation, énergie, finance… Chaque secteur réagit différemment aux événements économiques.
3. Diversifier entre les pays
Investir uniquement en France, c'est parier sur une économie qui représente une petite part de la bourse mondiale. En investissant dans le monde entier, par exemple avec un ETF qui suit le MSCI World, tu profites de la croissance de nombreuses économies et tu ne dépends pas d'un seul pays.
4. Diversifier dans le temps
C'est la diversification qu'on oublie souvent : investir petit à petit plutôt qu'en une seule fois. Avec un investissement programmé, tu achètes à des prix différents au fil des mois, ce qui évite de tout investir juste avant une baisse.
Diversifier, ce n'est pas renoncer à gagner. C'est renoncer à tout perdre.
Diversifier simplement avec un ou deux ETF
Quand tu débutes, la façon la plus simple de bien diversifier tient en une phrase : un ETF mondial large, acheté régulièrement. Un ETF qui suit un indice mondial contient des centaines, voire des milliers d'entreprises, de tous les secteurs et de nombreux pays. C'est une diversification qu'il serait très coûteux et compliqué de construire toi-même action par action.
Et dans un PEA ? Bonne nouvelle : de nombreux ETF éligibles au PEA suivent des indices mondiaux, grâce à la réplication synthétique. Tu peux donc combiner diversification mondiale et avantage fiscal.
Les pièges de la fausse diversification
- Accumuler des ETF qui se ressemblent : un ETF MSCI World, un ETF S&P 500 et un ETF « technologie américaine » contiennent en grande partie les mêmes géants américains. Tu crois diversifier, mais tu concentres.
- Multiplier les lignes sans logique : 30 actions choisies au hasard dans le même secteur, c'est beaucoup de suivi pour peu de diversification.
- Oublier le reste de son patrimoine : si tu travailles dans une entreprise et que tu détiens aussi beaucoup de ses actions, ton salaire et ton épargne dépendent de la même société.
- Sur-diversifier : au-delà d'un certain point, ajouter des placements complique la gestion sans réduire davantage le risque. Deux ou trois ETF bien choisis valent mieux que quinze.
Et au-delà des actions ?
La diversification peut aussi se faire entre grandes familles de placements : actions, obligations, immobilier, épargne de sécurité. Les actions sont les plus rentables sur le long terme, mais aussi les plus agitées. Garder une épargne de précaution sur un livret, c'est déjà une première forme de diversification : une partie de ton argent ne bouge pas quand la bourse s'agite.
Questions fréquentes sur la diversification
Combien d'ETF te faut-il pour être diversifié ?
Si tu débutes, un seul ETF mondial large peut te suffire. Certains investisseurs en ajoutent un ou deux pour compléter, par exemple les pays émergents, mais il n'est pas nécessaire d'en avoir beaucoup.
La diversification fait-elle baisser la performance ?
Elle empêche de gagner autant que la meilleure action du marché… mais aussi de perdre autant que la pire. Sur le long terme, elle permet d'obtenir la performance du marché avec un risque bien plus maîtrisé, ce qui est exactement ce que cherche un investisseur débutant.
Un ETF mondial est-il vraiment diversifié ?
Oui, mais pas parfaitement : les grands indices mondiaux sont aujourd'hui très exposés aux États-Unis et à quelques géants de la technologie. C'est un point à connaître, que nous détaillons dans l'article sur le MSCI World.
À retenir
- Diversifier, c'est répartir son argent pour qu'un coup dur n'emporte jamais tout.
- Tu diversifies entre entreprises, secteurs, pays… et dans le temps.
- Quand tu débutes, un ETF mondial acheté régulièrement est la solution la plus simple.
- Attention à la fausse diversification : plusieurs ETF qui contiennent les mêmes entreprises.
Pour aller plus loin, découvre les erreurs à éviter en bourse quand on débute.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.