Épargne de précaution avant d'investir : le matelas qui te sauve des coups durs
La voiture qui tombe en panne, la machine à laver qui rend l'âme, une baisse de salaire imprévue… Les coups durs arrivent toujours au mauvais moment. Et si tout ton argent est placé en bourse ce jour-là, tu risques d'être obligé de vendre en pleine baisse. C'est pour éviter ce scénario qu'il faut constituer une épargne de précaution avant d'investir. Combien mettre de côté, où la placer, et à partir de quand passer à la bourse ? Boursicoton t'explique tout.
Épargne de précaution avant d'investir : c'est quoi exactement ?
L'épargne de précaution, c'est une somme d'argent mise de côté uniquement pour faire face aux imprévus. Elle ne sert ni aux vacances, ni à un projet, ni à investir : c'est ton matelas de sécurité, celui qui amortit les chocs de la vie.
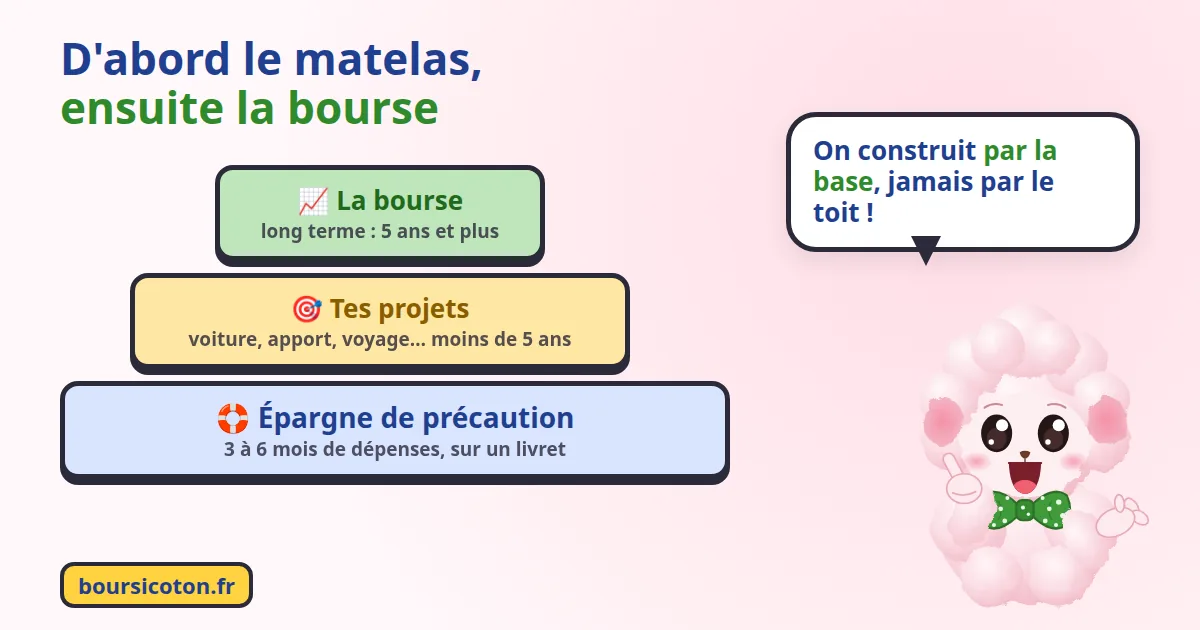
On peut imaginer son épargne comme une pyramide :
- À la base, l'épargne de précaution, disponible immédiatement et sans risque.
- Au milieu, l'argent de tes projets à moins de 5 ans (voiture, apport immobilier, voyage), placé lui aussi en sécurité.
- Au sommet, l'argent dont tu n'auras pas besoin avant longtemps : c'est celui-là, et seulement celui-là, qui peut aller en bourse.
Pourquoi c'est indispensable avant d'aller en bourse
La bourse est un placement de long terme. Sur quelques mois, elle peut baisser fortement, et il arrive qu'il faille plusieurs années pour retrouver son niveau. Si tu as besoin d'argent pendant une de ces périodes, sans épargne de côté, tu n'as qu'une solution : vendre tes placements au pire moment, et transformer une baisse temporaire en perte définitive.
L'épargne de précaution te protège de ce piège. Elle te permet de laisser tes investissements tranquilles quoi qu'il arrive, et donc de profiter pleinement des intérêts composés sur la durée. Elle a aussi un effet psychologique énorme : quand tu sais que tu as un filet de sécurité, tu regardes les baisses de la bourse avec beaucoup plus de calme.
L'épargne de précaution ne rapporte pas grand-chose. Mais elle protège tout ce qui, lui, rapporte.
Combien mettre de côté ? La règle des 3 à 6 mois
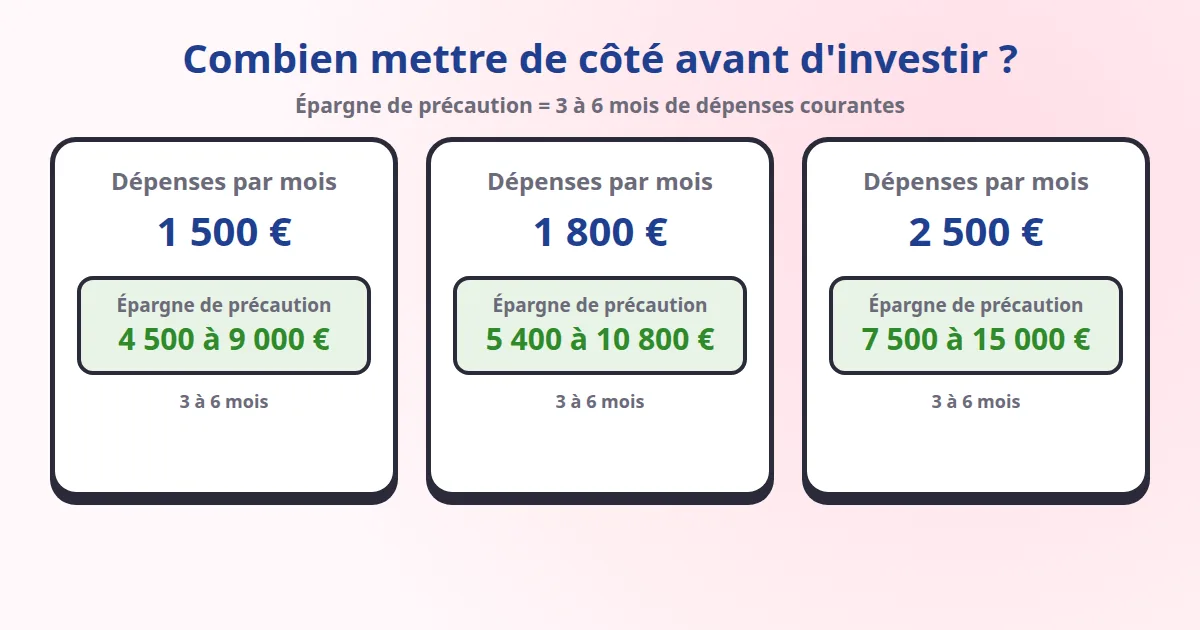
La règle la plus courante : garder l'équivalent de 3 à 6 mois de dépenses courantes (loyer, courses, factures, transport, crédits). Attention, on parle bien de dépenses, pas de salaire.
Pour savoir où te situer dans la fourchette, pose-toi quelques questions :
| Plutôt 3 mois si… | Plutôt 6 mois (ou plus) si… |
|---|---|
| Tu es salarié en CDI, dans un secteur stable | Tu es indépendant, en CDD ou en intérim |
| Ton foyer a deux revenus | Tu es seul à faire vivre le foyer |
| Tu es locataire, sans voiture ancienne | Tu es propriétaire ou ta voiture a du kilométrage |
| Tu n'as personne à charge | Tu as des enfants ou des proches à aider |
Il n'y a pas de chiffre magique : le bon montant est celui qui te permet de dormir tranquille. Certains préfèrent garder un an de dépenses, et c'est très bien aussi.
Où placer son épargne de précaution ?
Trois qualités sont indispensables : l'argent doit être disponible à tout moment, sans risque de perte, et idéalement rapporter un peu pour limiter l'effet de l'inflation. Les livrets réglementés cochent toutes ces cases :
- Le livret A : jusqu'à 22 950 € de versements, intérêts sans impôt ni prélèvements sociaux, retraits possibles à tout moment.
- Le LDDS (livret de développement durable et solidaire) : mêmes règles et même taux que le livret A, jusqu'à 12 000 €.
- Le LEP (livret d'épargne populaire) : réservé aux revenus modestes, il offre un taux plus élevé, jusqu'à 10 000 €. Si tu y as droit, c'est souvent la meilleure option.
À éviter pour cette épargne : la bourse bien sûr, mais aussi tout placement bloqué ou dont la valeur peut baisser. Et laisser tout sur le compte courant n'est pas idéal non plus : l'argent ne rapporte rien, et il est trop facile de le dépenser.
Comment la constituer, même avec un petit budget
- Calcule ton objectif : fais la moyenne de tes dépenses sur les trois derniers mois, puis multiplie par 3 à 6.
- Programme un virement automatique vers ton livret le jour de ta paie, même de 30 ou 50 €. C'est le principe du « se payer en premier ».
- Ajoute les rentrées exceptionnelles : prime, remboursement, cadeau, vente d'objets inutilisés.
- Sépare bien les comptes : ton livret de précaution ne doit pas servir à autre chose. Si tu y touches, reconstitue-le en priorité.
Les erreurs à éviter avec son épargne de précaution
- N'en avoir aucune et tout placer en bourse : au premier imprévu, tu devras vendre, peut-être au pire moment.
- En avoir beaucoup trop : garder 50 000 € sur un livret « au cas où » quand tu dépenses 1 500 € par mois, c'est laisser l'inflation grignoter une grande partie de ton épargne. Au-delà du matelas, l'argent de long terme a intérêt à travailler.
- La confondre avec l'épargne projet : l'argent des vacances ou de la future voiture doit être à part, sinon ton matelas fond sans que tu t'en rendes compte.
- Oublier de l'ajuster : un nouveau loyer, un enfant, un changement de travail… Réévalue ton objectif une fois par an.
Questions fréquentes sur l'épargne de précaution
Dois-tu rembourser tes crédits avant de constituer ton épargne de précaution ?
Commence par un petit matelas, même d'un mois de dépenses, pour éviter de t'endetter au moindre imprévu. Ensuite, si tu as des crédits coûteux comme un crédit renouvelable, les rembourser vite est souvent le meilleur « placement » possible.
Le livret A suffit-il ?
Pour la plupart des gens, oui : avec un plafond de 22 950 €, il couvre largement 3 à 6 mois de dépenses. Le LDDS peut prendre le relais si besoin, et le LEP est à privilégier si tu y as droit.
Peux-tu garder ton épargne de précaution sur un PEA ?
Non. Le PEA est fait pour investir à long terme : sa valeur peut baisser, et un retrait avant 5 ans entraîne en principe sa clôture. L'épargne de précaution doit rester sur un support sans risque et disponible.
À retenir
- L'épargne de précaution, c'est ton matelas pour les imprévus : elle passe avant la bourse.
- Objectif : 3 à 6 mois de dépenses courantes, selon ta situation.
- Place-la sur un livret réglementé : disponible, sans risque, sans impôt.
- Une fois le matelas en place, tu peux investir sereinement, sans jamais être forcé de vendre au mauvais moment.
Prêt pour la suite ? Découvre c'est quoi une action en bourse et comment investir chaque mois sans stress.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.