C'est quoi un ETF et comment ça marche ? 1 400 entreprises en un seul achat
Dans le précédent article, on a vu ensemble qu'une action est un petit morceau d'entreprise. Mais choisir les bonnes entreprises, ce n'est pas facile quand tu débutes… Et si tu pouvais en acheter des centaines d'un coup ? C'est exactement ce que permet un ETF. C'est quoi un ETF et comment ça marche ? Boursicoton t'explique tout, simplement : la définition, les frais, les avantages, les risques et comment acheter ton premier ETF.
C'est quoi un ETF et comment ça marche ? La définition simple
ETF est l'abréviation de l'anglais Exchange Traded Fund, qu'on traduit par « fonds négocié en bourse ». En France, on l'appelle aussi tracker ou fonds indiciel coté. Derrière ces noms un peu techniques se cache une idée toute simple : un ETF est un panier d'actions qui s'achète et se vend en bourse comme une action ordinaire.
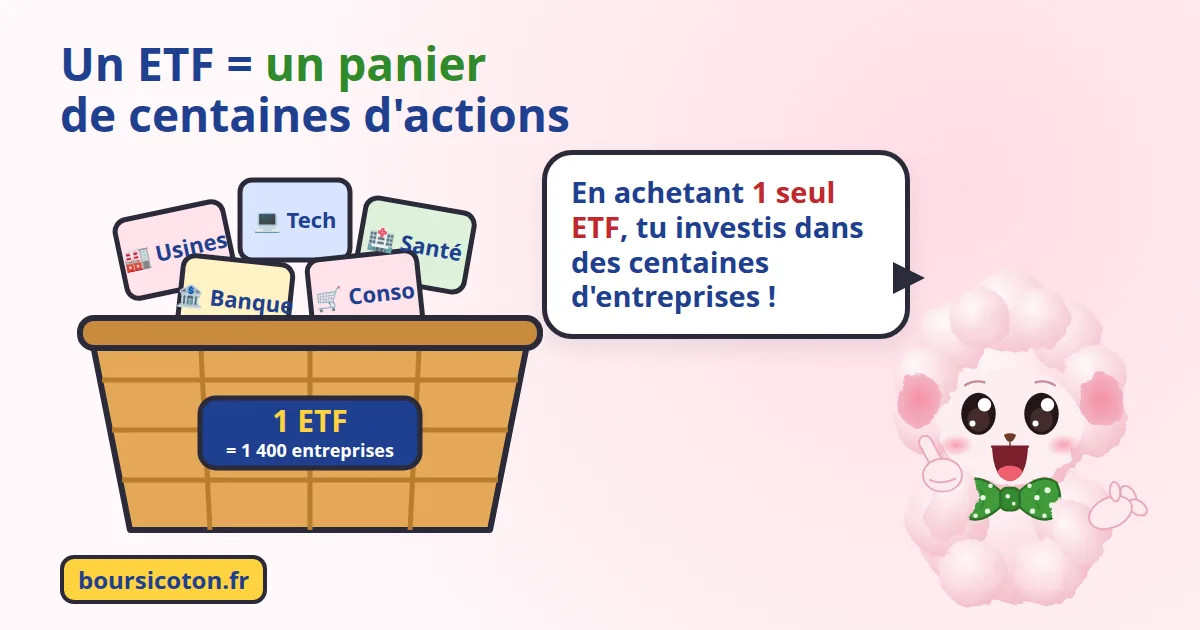
Au lieu d'acheter une à une les actions de 40, 500 ou 1 400 entreprises, tu achètes une seule part d'ETF, et tu possèdes indirectement un petit morceau de chacune d'elles. C'est un peu comme acheter un panier de fruits déjà composé plutôt que de choisir chaque pomme au marché.
Comment fonctionne un ETF ? Il copie un indice
Un ETF ne choisit pas ses entreprises au hasard : il réplique un indice boursier, c'est-à-dire une liste d'entreprises définie à l'avance. Si l'indice monte de 10 %, l'ETF monte d'environ 10 % ; s'il baisse de 10 %, l'ETF baisse d'autant. Quelques indices très connus :
- Le CAC 40 : les 40 plus grandes entreprises cotées à Paris.
- Le S&P 500 : 500 grandes entreprises américaines.
- Le MSCI World : environ 1 400 grandes entreprises de 23 pays développés, ce qui en fait l'un des indices les plus diversifiés.
Pour suivre son indice, l'ETF peut acheter réellement toutes les actions qui le composent (on parle de réplication physique), ou passer par un contrat avec une banque qui lui garantit la performance de l'indice (c'est la réplication synthétique). Dans les deux cas, le résultat pour toi est le même : ton ETF évolue comme l'indice.
Autre point important : un ETF est géré de façon passive. Il n'y a pas de gérant qui essaie de deviner les meilleures actions : l'ETF se contente de copier l'indice. C'est justement ce qui le rend si peu coûteux.
Pourquoi les ETF plaisent autant aux débutants
1. Une diversification immédiate
Tu te souviens du conseil « ne pas mettre tous ses œufs dans le même panier » ? Avec un ETF, c'est automatique. Si une entreprise du panier traverse une crise, elle ne pèse qu'une toute petite partie de ton investissement. Le risque lié à une seule entreprise est fortement réduit.
2. Des frais très bas
Comme il n'y a pas de gérant à payer pour choisir les actions, les frais de gestion d'un ETF sont faibles : souvent entre 0,05 % et 0,5 % par an, contre 1,5 % à 2 % pour beaucoup de fonds classiques vendus en agence bancaire. Ça paraît peu, mais sur le long terme, la différence est énorme (on le voit en chiffres juste après).
3. La simplicité
Pas besoin d'analyser les comptes des entreprises ni de suivre l'actualité tous les jours : un ETF sur un grand indice mondial peut constituer à lui seul le cœur d'un portefeuille. Tu l'achètes comme une action, en quelques clics, chez ton courtier.
4. Une performance difficile à battre
Sur de longues périodes, la majorité des fonds gérés activement font moins bien que leur indice de référence, une fois leurs frais déduits. En copiant simplement l'indice, l'ETF obtient la performance du marché, ni plus ni moins, et c'est déjà beaucoup.
Les frais d'un ETF : un petit pourcentage qui change tout
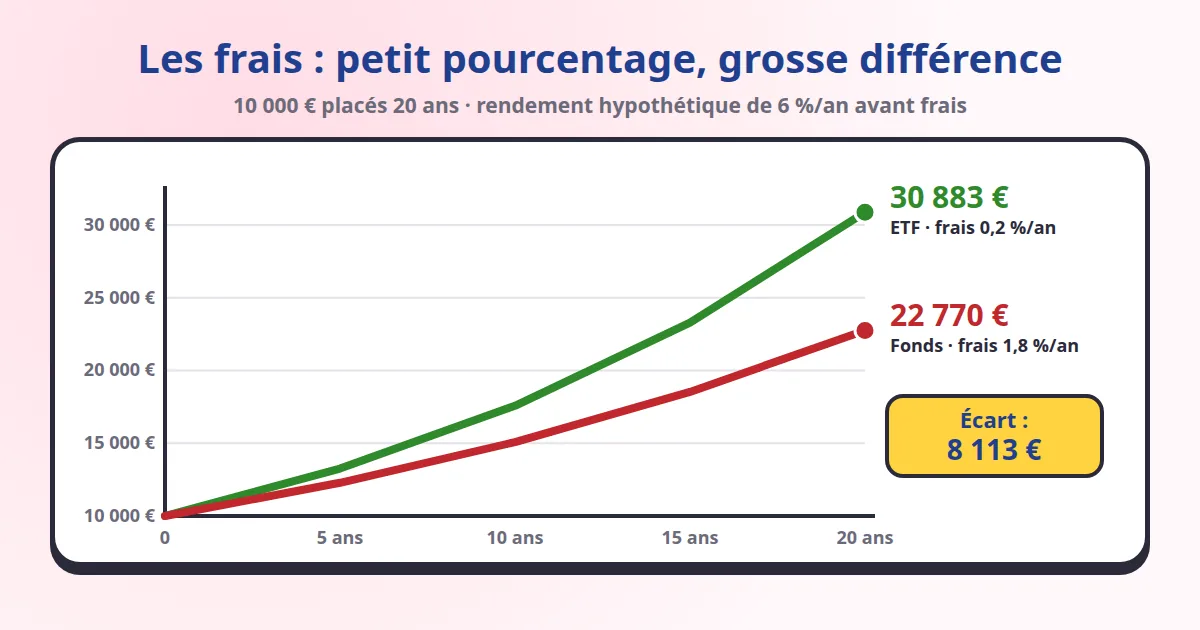
Les frais d'un ETF sont indiqués par son TER (Total Expense Ratio), le pourcentage prélevé chaque année sur ton investissement. Pour voir l'effet de quelques pourcents, prenons un exemple : 10 000 € placés pendant 20 ans, avec un rendement hypothétique de 6 % par an avant frais.
| Placement | Frais annuels | Capital après 20 ans |
|---|---|---|
| ETF | 0,2 % | 30 883 € |
| Fonds classique | 1,8 % | 22 770 € |
Résultat : plus de 8 000 € d'écart, uniquement à cause des frais. Ce rendement de 6 % est un exemple pour comprendre le calcul, pas une promesse : la bourse peut faire beaucoup mieux ou beaucoup moins bien selon les périodes.
Quels sont les risques d'un ETF ?
Un ETF n'est pas un placement sans risque. Il réduit le risque lié à une seule entreprise, mais pas celui du marché tout entier :
- Le risque de marché : si toute la bourse baisse, ton ETF baisse aussi. Lors des grandes crises, les indices ont déjà perdu 30 % à 50 % de leur valeur avant de remonter, parfois après plusieurs années.
- Le risque de change : un ETF qui contient des actions américaines est sensible aux variations entre l'euro et le dollar.
- Le risque de perte en capital : comme pour une action, tu peux récupérer moins que ta mise si tu revends au mauvais moment.
Un ETF lisse les mauvaises surprises d'une entreprise, pas les tempêtes de toute la bourse. Le temps reste ton meilleur allié.
ETF capitalisant ou distribuant : lequel choisir ?
Les entreprises du panier versent des dividendes. L'ETF peut en faire deux choses :
- ETF distribuant : il te reverse ces dividendes régulièrement, sur ton compte.
- ETF capitalisant : il les réinvestit automatiquement dans le panier. Ton capital grossit plus vite grâce aux intérêts composés, et tu n'as rien à gérer.
Pour un objectif à long terme, beaucoup d'investisseurs préfèrent les ETF capitalisants, surtout sur un compte-titres où chaque dividende reçu est imposé. Le nom de l'ETF l'indique souvent avec les lettres « Acc » (capitalisant) ou « Dist » (distribuant).
Comment acheter son premier ETF ?
- Ouvrir un compte chez un courtier en ligne ou dans ta banque : un PEA, qui offre un avantage fiscal après 5 ans, ou un compte-titres ordinaire. Bonne nouvelle : de nombreux ETF, y compris sur des indices mondiaux, sont éligibles au PEA.
- Choisir un indice large et diversifié plutôt qu'un secteur à la mode.
- Comparer quelques ETF sur cet indice : les frais (TER), la taille du fonds (un gros fonds est plus facile à acheter et à revendre), le caractère capitalisant ou distribuant et l'éligibilité au PEA.
- Passer un ordre d'achat avec son code ISIN, de préférence un ordre à cours limité, pendant les heures d'ouverture de la bourse.
Avant d'ouvrir un compte, vérifie toujours que l'intermédiaire est autorisé en France sur le site de l'Autorité des marchés financiers (AMF).
Questions fréquentes sur les ETF
Combien te faut-il pour acheter un ETF ?
Le prix d'une part d'ETF va de quelques euros à quelques centaines d'euros. Tu peux donc commencer avec une petite somme, à condition de surveiller les frais de courtage, qui pèsent plus lourd sur les petits montants.
Un ETF peut-il faire faillite ?
L'argent investi dans un ETF est juridiquement séparé de celui de la société qui le gère. Si cette société disparaît, les actifs du fonds restent la propriété des investisseurs. Le vrai risque reste la baisse des marchés.
ETF ou actions en direct : que choisir quand tu débutes ?
Acheter des actions en direct demande du temps et des connaissances pour bien diversifier. Un ETF offre cette diversification en un seul achat, ce qui explique qu'il soit souvent présenté comme une porte d'entrée simple vers la bourse.
À retenir
- Un ETF, c'est un panier d'actions qui copie un indice boursier et s'achète en bourse comme une action.
- Ses atouts : diversification immédiate, frais très bas et grande simplicité.
- Il ne supprime pas le risque : si tout le marché baisse, l'ETF baisse aussi.
- Sur le long terme, quelques dixièmes de pourcent de frais en moins peuvent représenter des milliers d'euros en plus.
Tu as raté le début ? Relis c'est quoi une action en bourse, ou regarde le dessin animé de Boursicoton pour tout comprendre en une minute.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.