Comment fonctionne un PEA ? Le compte qui fait fondre l'impôt sur tes gains
Tu sais maintenant ce qu'est une action et pourquoi les ETF plaisent tant aux débutants. Reste une question très concrète : où les acheter ? En France, la réponse la plus souvent conseillée tient en trois lettres : le PEA. Comment fonctionne un PEA ? Qui peut en ouvrir un, que peut-on y mettre, et pourquoi tout le monde parle de cette fameuse règle des 5 ans ? Boursicoton t'explique tout, simplement.
Comment fonctionne un PEA ? La définition simple
Le PEA, ou plan d'épargne en actions, est un compte qui sert à investir en bourse dans des entreprises européennes. Il a été créé par l'État en 1992 pour encourager les Français à financer les entreprises : en échange, il offre un avantage fiscal important si tu gardes ton argent investi au moins 5 ans.
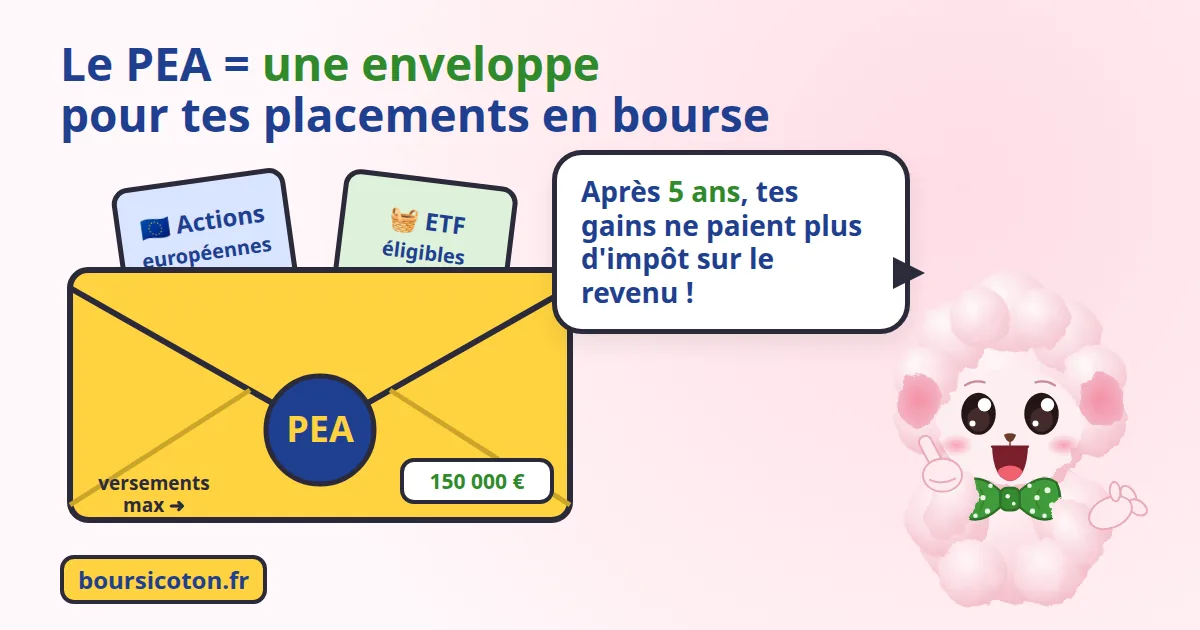
Le plus simple est de l'imaginer comme une enveloppe. Le PEA, en lui-même, ne rapporte rien et ne perd rien : c'est un contenant. Tu y verses de l'argent, puis tu utilises cet argent pour acheter des actions ou des ETF. Ce sont ces placements qui montent ou qui baissent. L'enveloppe, elle, décide surtout de la façon dont tes gains seront imposés.
Qui peut ouvrir un PEA ?
Les conditions sont simples :
- être majeur ;
- être domicilié fiscalement en France ;
- ne pas déjà avoir de PEA : tu ne peux en avoir qu'un seul (c'est un par personne). Dans un couple, chacun peut donc avoir le sien.
Les jeunes de 18 à 25 ans encore rattachés au foyer fiscal de leurs parents peuvent ouvrir un PEA Jeunes, avec les mêmes règles mais un plafond réduit à 20 000 €. Il se transforme en PEA classique quand ils ne sont plus rattachés.
Que peut-on mettre dans un PEA ?
Le PEA ne permet pas d'acheter n'importe quoi. On peut y placer :
- des actions d'entreprises européennes, dont le siège est dans l'Union européenne (ou en Norvège, en Islande ou au Liechtenstein) ;
- des ETF et fonds éligibles, qui investissent au moins 75 % en actions européennes.
Bonne nouvelle : grâce à une technique appelée réplication synthétique, il existe de nombreux ETF éligibles au PEA qui suivent des indices mondiaux, comme le MSCI World ou le S&P 500. Tu peux donc investir dans le monde entier depuis ton PEA, en restant dans les règles.
En revanche, tu ne peux pas y acheter directement des actions américaines ou asiatiques, des obligations, des cryptomonnaies ou de l'immobilier. Et l'argent laissé en attente sur le PEA, sans être investi, ne rapporte aucun intérêt.
Le plafond du PEA : 150 000 € de versements
Tu peux verser au maximum 150 000 € sur ton PEA. Attention, ce plafond concerne l'argent que tu verses, pas la valeur du compte : si tu verses 150 000 € et que tes placements prennent de la valeur, ton PEA peut très bien dépasser ce montant. Les gains ne comptent pas dans le plafond.
Pour la plupart des débutants, ce plafond est très large. À titre d'exemple, verser 200 € par mois représente 2 400 € par an : il faudrait plus de 60 ans pour l'atteindre.
La règle des 5 ans : le cœur du PEA
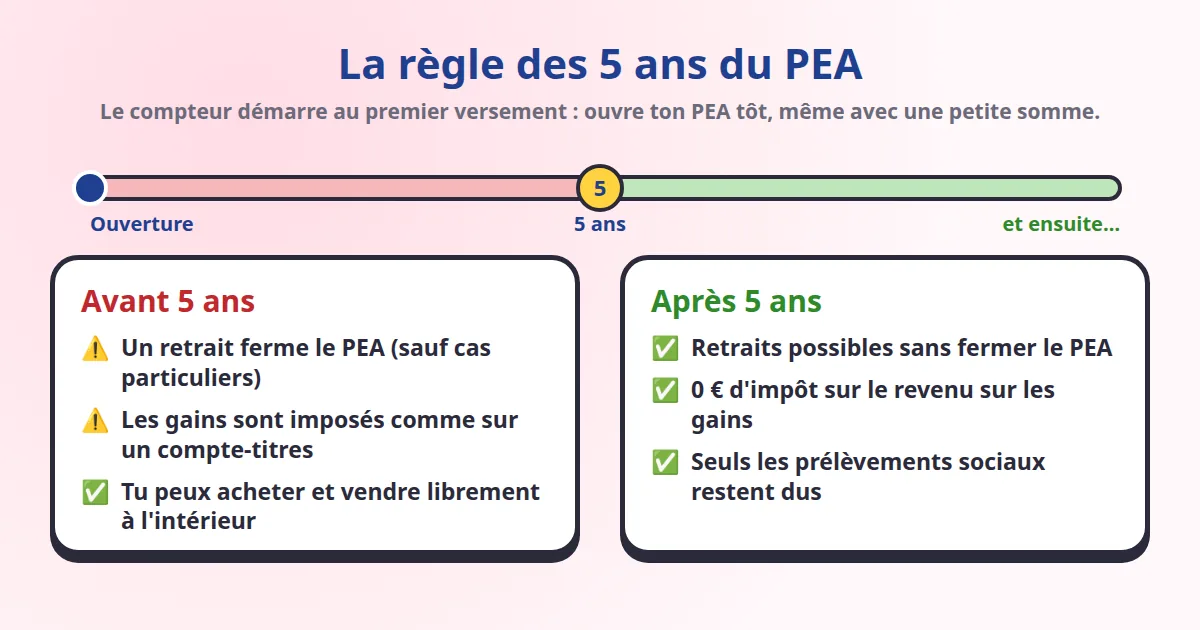
Tout le fonctionnement du PEA tourne autour d'une date : son cinquième anniversaire, compté à partir de ton tout premier versement.
Avant 5 ans
Tu peux acheter et vendre autant que tu veux à l'intérieur du PEA, sans payer d'impôt. Mais si tu retires de l'argent, le PEA est en principe clôturé et tes gains sont imposés comme sur un compte-titres classique. La loi prévoit quelques exceptions, par exemple en cas de licenciement, d'invalidité ou de création d'entreprise.
Après 5 ans
C'est là que le PEA devient vraiment intéressant : tu peux faire des retraits partiels sans fermer ton plan, et continuer à y verser de l'argent ensuite. Surtout, tes gains sont exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux restent dus.
Le compteur des 5 ans démarre dès le premier versement, même minuscule. Ouvrir son PEA tôt, c'est prendre de l'avance sans prendre de risque.
La fiscalité du PEA : l'avantage en chiffres
Prenons un exemple simple. Tu as investi pendant plusieurs années et tu réalises 10 000 € de gains, que tu retires après plus de 5 ans. Voici l'impôt sur le revenu dû selon l'enveloppe :
| Enveloppe | Impôt sur le revenu sur 10 000 € de gains | Prélèvements sociaux |
|---|---|---|
| Compte-titres ordinaire | 1 280 € (12,8 %) | Dus |
| PEA de plus de 5 ans | 0 € | Dus |
Sur cet exemple, le PEA te fait économiser 1 280 €. Et plus tes gains grossissent avec les années, plus l'économie est importante. Autre avantage : sur un PEA, les dividendes reçus et les ventes réalisées ne sont pas imposés chaque année, tant que l'argent reste dans l'enveloppe. Tout continue de travailler, ce qui renforce l'effet des intérêts composés.
PEA ou compte-titres : lequel choisir ?
Le compte-titres ordinaire (CTO) est l'autre grand compte pour investir en bourse. Les deux ne s'opposent pas : beaucoup d'investisseurs commencent par le PEA, puis ouvrent un CTO pour ce que le PEA n'accepte pas.
| PEA | Compte-titres | |
|---|---|---|
| Placements | Actions européennes et ETF éligibles | Tout : actions du monde entier, obligations… |
| Plafond | 150 000 € de versements | Aucun |
| Nombre | Un seul par personne | Autant que tu veux |
| Retraits | Libres après 5 ans | Libres à tout moment |
| Impôt sur les gains | Pas d'impôt sur le revenu après 5 ans | Imposés à chaque vente et chaque dividende |
Si tu débutes et que tu veux investir sur le long terme dans des ETF diversifiés, le PEA coche presque toutes les cases.
Comment ouvrir un PEA ?
- Choisir un établissement : ta banque ou un courtier en ligne. Compare surtout les frais de courtage (prélevés à chaque achat) et le choix d'ETF disponibles. Depuis 2020, les frais sur PEA sont plafonnés par la loi, mais ils restent très différents d'un établissement à l'autre.
- Remplir la demande d'ouverture, en général en ligne, avec une pièce d'identité et un justificatif de domicile.
- Faire un premier versement : c'est lui qui lance le compteur des 5 ans.
- Investir : choisir un ETF éligible au PEA et passer un ordre d'achat, ou mieux, mettre en place un investissement programmé.
Pas de panique si tu te trompes d'établissement : un PEA peut être transféré ailleurs sans perdre son ancienneté, et les frais de transfert sont eux aussi plafonnés. Avant de t'engager, vérifie que l'intermédiaire est bien autorisé en France sur le site de l'Autorité des marchés financiers (AMF).
Questions fréquentes sur le PEA
Peux-tu perdre de l'argent avec un PEA ?
Oui. Le PEA est une enveloppe fiscale, pas une garantie : si les actions ou les ETF qu'il contient baissent, sa valeur baisse aussi. C'est pourquoi il vaut mieux y placer de l'argent dont tu n'auras pas besoin avant plusieurs années, et bien diversifier ses placements.
Dois-tu attendre 5 ans pour récupérer ton argent ?
Non, ton argent n'est jamais bloqué : tu peux retirer à tout moment. Simplement, avant 5 ans, un retrait entraîne en principe la fermeture du plan et la perte de l'avantage fiscal. Garde donc une épargne de précaution à côté, sur un livret, pour les imprévus.
Que deviennent les dividendes dans un PEA ?
Ils sont versés sur le compte espèces du PEA, sans impôt sur le revenu tant qu'ils y restent. Tu peux les réinvestir quand tu veux. Avec un ETF capitalisant, ils sont même réinvestis automatiquement.
À retenir
- Le PEA est une enveloppe pour investir en actions européennes et en ETF éligibles, y compris sur des indices mondiaux.
- Un seul PEA par personne, jusqu'à 150 000 € de versements.
- Après 5 ans, retraits libres et gains exonérés d'impôt sur le revenu (prélèvements sociaux dus).
- Le compteur démarre au premier versement : mieux vaut l'ouvrir tôt.
Pour revoir les bases, relis c'est quoi une action en bourse et c'est quoi un ETF et comment ça marche, ou regarde le dessin animé de Boursicoton.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.