Investissement programmé en bourse : 100 € par mois, zéro stress
« J'attends que la bourse baisse pour investir. » Tu as peut-être déjà pensé cette phrase… et attendu des mois sans jamais te lancer. Le problème, c'est que personne ne sait prédire les marchés, pas même les professionnels. Heureusement, il existe une méthode qui supprime cette question une bonne fois pour toutes : l'investissement programmé en bourse. Le principe : investir la même somme, à date fixe, quoi qu'il arrive. Boursicoton t'explique pourquoi cette méthode toute simple est l'une des meilleures amies des débutants.
Investissement programmé en bourse : le principe en 30 secondes
L'investissement programmé consiste à investir automatiquement une somme fixe à intervalle régulier, par exemple 100 € le 5 de chaque mois, dans le même placement, comme un ETF diversifié. En anglais, on parle de DCA, pour Dollar Cost Averaging, qu'on peut traduire par « lissage du prix d'achat ».
Pas besoin de surveiller les cours, de lire l'actualité économique ou de choisir le « bon moment » : une fois en place, tout se fait tout seul. C'est un peu comme un abonnement… sauf qu'au lieu de payer un service, tu construis ton patrimoine.
Le secret : quand ça baisse, tu achètes plus
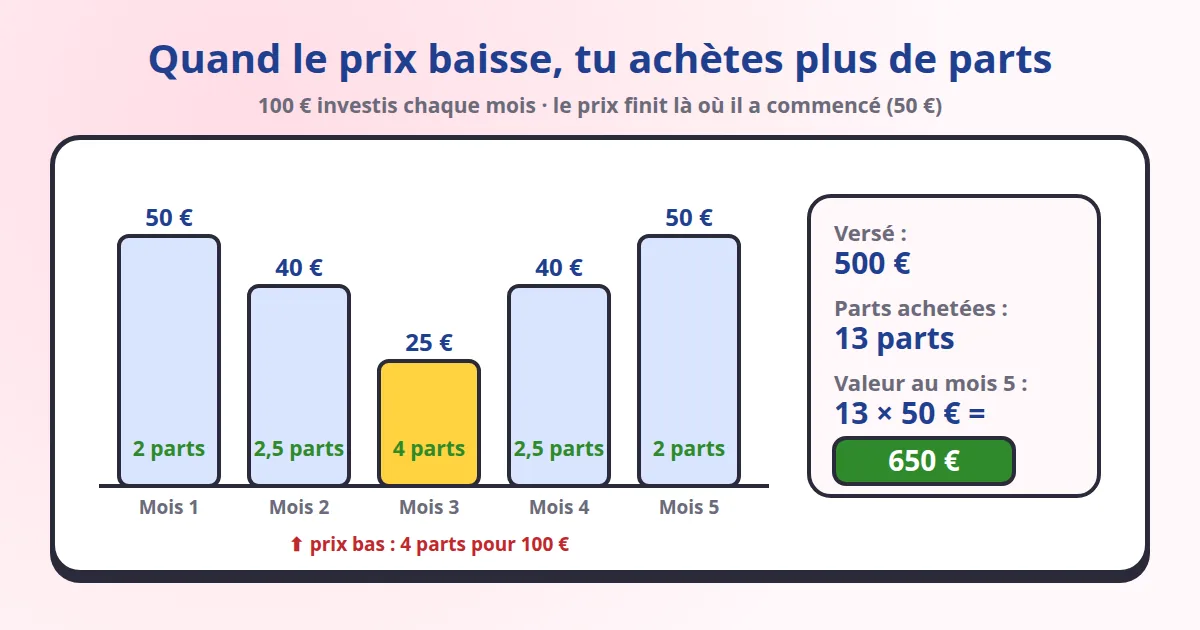
La force de l'investissement programmé, c'est qu'il transforme les baisses de la bourse en bonnes affaires. Comme tu investis toujours le même montant, tu achètes plus de parts quand le prix est bas et moins de parts quand il est haut. Prenons un exemple avec 100 € investis chaque mois dans un ETF dont le prix varie :
| Mois | Prix d'une part | Somme investie | Parts achetées |
|---|---|---|---|
| 1 | 50 € | 100 € | 2 |
| 2 | 40 € | 100 € | 2,5 |
| 3 | 25 € | 100 € | 4 |
| 4 | 40 € | 100 € | 2,5 |
| 5 | 50 € | 100 € | 2 |
| Total | 500 € | 13 parts |
Au bout de 5 mois, le prix est revenu exactement à 50 €, son point de départ. Si tu avais tout investi d'un coup au mois 1, tu aurais 10 parts valant 500 € : aucun gain. Avec l'investissement programmé, tu as 13 parts, soit 650 € pour 500 € versés. Ton prix d'achat moyen n'est que de 38,46 €, alors que la moyenne des prix sur la période était de 41 €.
Avec l'investissement programmé, une baisse de la bourse n'est plus une catastrophe : c'est le moment où tu achètes en soldes.
Pourquoi ta tête est ton pire ennemi en bourse
En théorie, tout le monde sait qu'il faut « acheter bas et vendre haut ». En pratique, nos émotions nous poussent à faire l'inverse :
- Quand tout monte, l'euphorie donne envie d'acheter… alors que les prix sont déjà élevés.
- Quand tout baisse, la peur donne envie de vendre… au pire moment, juste avant que les marchés ne remontent.
- Quand tu hésites, tu attends « le bon moment », qui n'arrive jamais, et ton argent dort sur un compte.
L'investissement programmé met ton cerveau hors-jeu. Tu ne décides qu'une seule fois, au départ, puis la méthode s'applique toute seule, par beau temps comme par tempête. C'est cette discipline automatique qui fait sa force bien plus que n'importe quel calcul.
Ce que 100 € par mois peuvent devenir
Petite somme, grand effet : grâce aux intérêts composés, l'argent investi chaque mois produit des gains qui, à leur tour, produisent des gains. Voici ce que donneraient 100 € investis chaque mois avec un rendement hypothétique de 6 % par an :
| Durée | Total versé | Valeur estimée |
|---|---|---|
| 10 ans | 12 000 € | 16 326 € |
| 20 ans | 24 000 € | 45 565 € |
| 30 ans | 36 000 € | 97 926 € |
Sur 30 ans, les gains finissent par peser bien plus lourd que les versements eux-mêmes. Attention : ce rendement de 6 % est un exemple pour comprendre le calcul, pas une promesse. La bourse connaît des années très bonnes et des années très mauvaises, et les performances passées ne préjugent pas des performances futures.
Investir d'un coup ou petit à petit ?
Soyons honnêtes : l'investissement programmé n'est pas magique. Si tu disposes déjà d'une grosse somme, plusieurs études montrent que l'investir d'un seul coup a donné un meilleur résultat environ deux fois sur trois, tout simplement parce que les marchés ont plus souvent monté que baissé sur le long terme.
Mais dans la vraie vie, la question se pose rarement ainsi : la plupart d'entre nous épargnent un peu chaque mois, sur leur salaire. L'investissement programmé est alors la façon la plus naturelle d'investir. Et même avec une grosse somme, étaler ses achats sur quelques mois peut être un bon compromis si la peur de « tout investir la veille d'un krach » t'empêche de te lancer. La meilleure méthode, c'est celle que tu arrives à tenir.
Mettre en place ton investissement programmé en 4 étapes
- Choisis ton enveloppe : pour un débutant, le PEA est souvent idéal grâce à son avantage fiscal après 5 ans.
- Choisis ton placement : un ETF large et diversifié, éligible à ton enveloppe, plutôt qu'une seule action.
- Fixe ton montant et ta fréquence : une somme que tu peux verser sans te priver, même pendant un mois difficile. Mieux vaut 50 € tenus pendant 20 ans que 300 € arrêtés au bout de 6 mois.
- Automatise : programme un virement mensuel vers ton compte, puis un achat automatique si ton courtier le propose. Beaucoup de courtiers offrent désormais cette option, parfois sans frais de courtage sur certains ETF.
Les 4 erreurs qui sabotent un investissement programmé
- Tout arrêter pendant une baisse : c'est justement là que tu achètes le moins cher. Couper les versements à ce moment, c'est se priver du principal avantage de la méthode.
- Ignorer les frais : sur de petits montants, des frais de 5 € par ordre peuvent manger une grosse partie de ton investissement. Choisis un courtier adapté aux petits ordres réguliers.
- Investir l'argent des imprévus : garde d'abord une épargne de précaution sur un livret, pour ne jamais être obligé de vendre au mauvais moment.
- Changer de stratégie tous les mois : l'investissement programmé fonctionne sur la durée. Choisis un placement solide et laisse le temps faire son travail.
Questions fréquentes sur l'investissement programmé
Avec combien peux-tu commencer ?
Certains courtiers acceptent des investissements programmés dès 10 ou 25 € par mois, notamment grâce aux fractions de parts. L'important n'est pas le montant de départ, mais la régularité.
Vaut-il mieux investir chaque semaine ou chaque mois ?
Sur le long terme, la différence de résultat est très faible. Un rythme mensuel est le plus simple à suivre, car il colle au rythme du salaire, et il limite le nombre d'ordres, donc les frais.
Peux-tu arrêter quand tu veux ?
Oui, rien n'est bloqué : tu peux modifier, suspendre ou arrêter ton investissement programmé à tout moment. Seules les règles de ton enveloppe s'appliquent, comme la règle des 5 ans du PEA pour les retraits.
À retenir
- L'investissement programmé, c'est investir la même somme, à date fixe, quoi qu'il arrive.
- Il lisse ton prix d'achat : tu achètes plus de parts quand les prix baissent.
- Il protège de ton pire ennemi : tes émotions.
- Choisis un ETF diversifié dans un PEA, automatise, et surtout, ne t'arrête pas pendant les baisses.
Pour reprendre les bases, relis c'est quoi une action en bourse, c'est quoi un ETF et comment fonctionne un PEA.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.