Comment choisir son courtier en bourse ? 6 critères pour ne pas te faire plumer
Tu as compris ce qu'est une action, un ETF et un PEA. Il ne reste plus qu'à te lancer… mais par où passer ? Banque, courtier en ligne, application sur smartphone : les offres se ressemblent toutes, et les publicités promettent monts et merveilles. Comment choisir son courtier en bourse sans se tromper ? Voici les 6 critères qui comptent vraiment, et les pièges à éviter pour ne pas te faire plumer par des frais que personne ne t'a expliqués.
Comment choisir son courtier en bourse ? D'abord, à quoi sert-il ?
Un particulier ne peut pas acheter directement des actions sur la bourse de Paris : il doit passer par un intermédiaire autorisé, le courtier. C'est lui qui t'ouvre un compte, transmet tes ordres d'achat et de vente au marché, et conserve tes titres. En échange, il se rémunère avec des frais.
Bonne nouvelle : le choix n'est pas définitif. Tu pourras changer de courtier plus tard, et même transférer ton PEA sans perdre son ancienneté. Mais bien choisir dès le départ t'évite des frais inutiles et des complications.
Banque, courtier en ligne ou appli : les 3 familles
| Banque traditionnelle | Courtier en ligne | Application de courtage | |
|---|---|---|---|
| Points forts | Tout au même endroit, conseiller en agence | Frais souvent bas, large choix de produits | Très simple, souvent très peu de frais |
| Points faibles | Frais souvent plus élevés, choix d'ETF parfois limité | Interface parfois plus technique | Choix et services parfois réduits, fiscalité à vérifier |
| Pour qui ? | Ceux qui veulent un interlocuteur physique | Ceux qui veulent un bon équilibre coût / choix | Ceux qui investissent de petites sommes régulières |
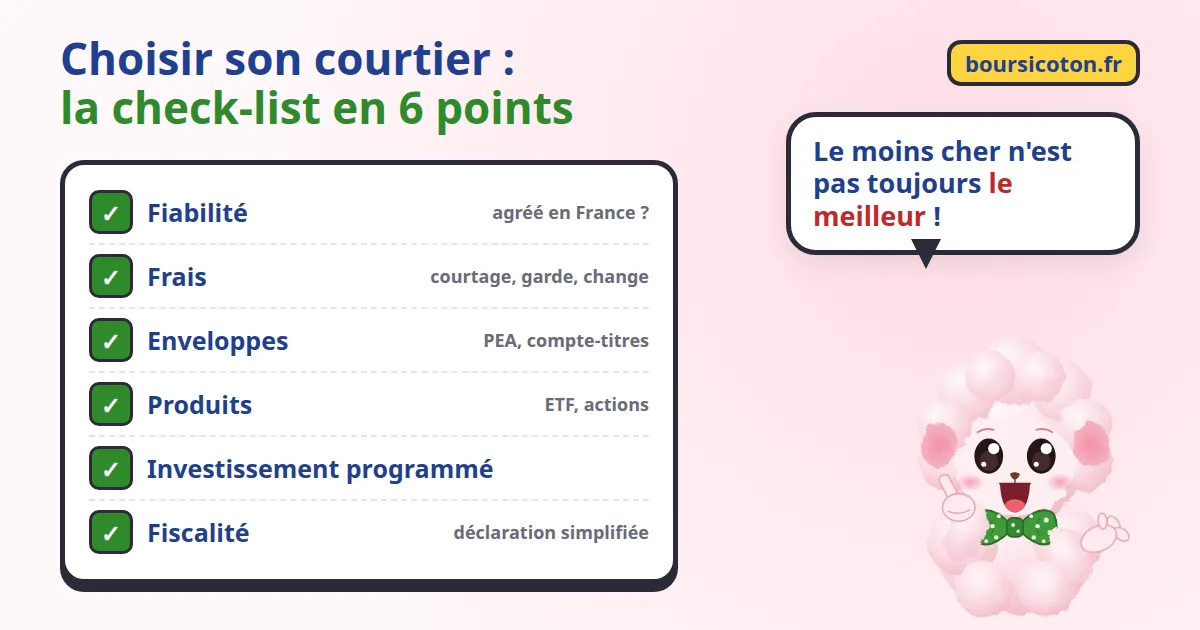
Il n'y a pas de « meilleur courtier » dans l'absolu : il y a celui qui correspond à ta façon d'investir. Les 6 critères qui suivent t'aident à le trouver.
Critère n°1 : la fiabilité, non négociable
Avant même de regarder les frais, vérifie que le courtier est autorisé à exercer en France. Deux réflexes simples :
- chercher son nom dans le registre officiel REGAFI, qui recense les établissements financiers autorisés ;
- consulter les listes noires de l'Autorité des marchés financiers (AMF), qui signalent les sites frauduleux.
Avec un établissement autorisé, tes titres restent ta propriété : ils sont conservés séparément de l'argent du courtier. Et s'il faisait faillite, le Fonds de garantie des dépôts et de résolution (FGDR) protège tes titres jusqu'à 70 000 € et tes espèces jusqu'à 100 000 €, par établissement.
Un rendement « garanti » et élevé, un conseiller qui te presse ou te contacte sans que tu l'aies demandé : ce sont les signes classiques d'une arnaque.
Critère n°2 : les frais, le piège des petits ordres
Les frais sont le critère le plus visible… et le plus piégeux, car ils se cachent à plusieurs endroits :
- Les frais de courtage : prélevés à chaque achat et à chaque vente, en montant fixe, en pourcentage, ou les deux avec un minimum.
- Les droits de garde : des frais annuels pour conserver tes titres. Beaucoup de courtiers en ligne n'en facturent plus.
- Les frais de change : quand tu achètes une action en dollars, une commission s'applique souvent sur la conversion.
- Les frais d'inactivité ou de tenue de compte : à vérifier dans la grille tarifaire, surtout si tu investis peu souvent.
Le vrai piège, c'est le minimum de frais par ordre. Un courtier qui facture 5 € par ordre paraît bon marché pour un achat de 5 000 € (0,1 %), mais il te coûte 5 % sur un ordre de 100 € !
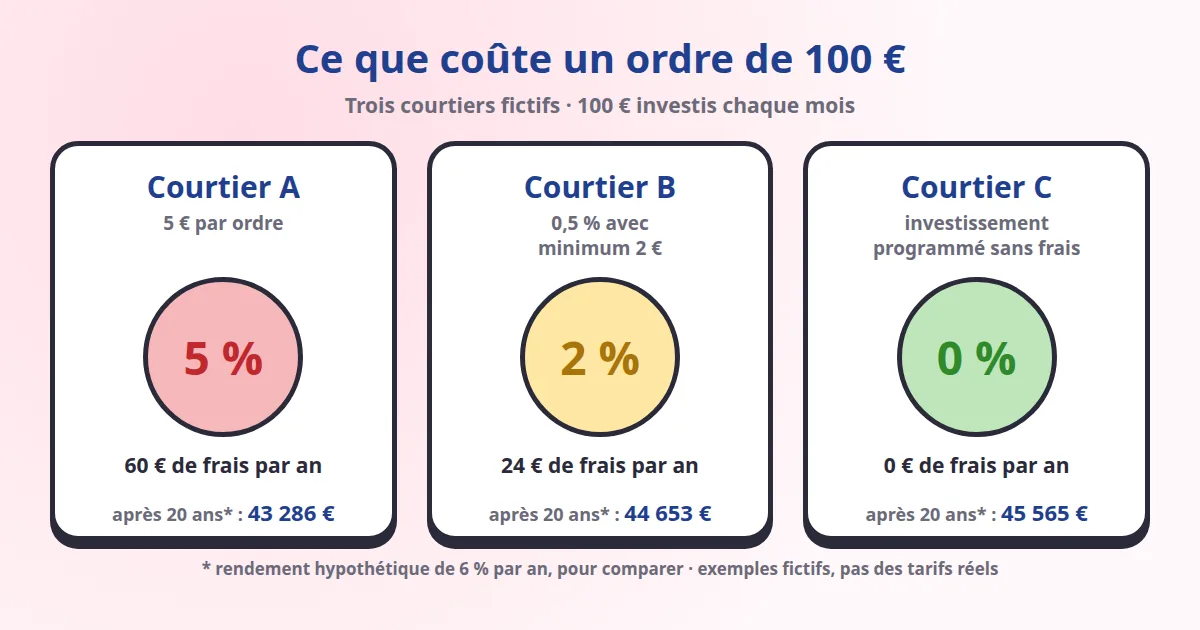
Sur 20 ans, avec 100 € investis chaque mois et un rendement hypothétique de 6 % par an, l'écart entre 5 € de frais par ordre et zéro frais atteint environ 2 300 €. Normal : chaque euro de frais est un euro qui ne profitera jamais des intérêts composés. Pour comparer, prends toujours la grille tarifaire officielle et calcule le coût de ton ordre type, pas celui mis en avant dans la publicité.
Critère n°3 : les bonnes enveloppes
Vérifie que le courtier propose les comptes dont tu as besoin. Si tu débutes en France, le PEA est souvent la priorité, grâce à son avantage fiscal après 5 ans. Or tous les courtiers ne proposent pas de PEA, notamment certaines applications étrangères. Le compte-titres ordinaire, lui, est proposé partout et complète le PEA pour les placements qu'il n'accepte pas.
Critère n°4 : les produits disponibles
Un courtier peut afficher des frais très bas… sur une liste de produits très courte. Avant d'ouvrir un compte, vérifie qu'il donne accès :
- aux ETF que tu vises, en particulier des ETF diversifiés éligibles au PEA ;
- aux places de marché qui t'intéressent (Paris, autres bourses européennes, États-Unis sur compte-titres) ;
- éventuellement aux fractions d'actions ou d'ETF, pratiques pour investir de petites sommes.
Critère n°5 : l'investissement programmé
Si tu comptes investir chaque mois, ce critère peut peser plus lourd que tous les autres. Certains courtiers proposent un investissement programmé automatique, parfois sans frais de courtage sur une sélection d'ETF. D'autres t'obligent à passer chaque ordre à la main et à payer des frais à chaque fois. Regarde le montant minimum par versement, les ETF concernés et les frais appliqués.
Critère n°6 : la fiscalité simplifiée
Un courtier établi en France transmet chaque année tes revenus et tes plus-values à l'administration fiscale : ta déclaration est pré-remplie, et l'impôt sur les dividendes est prélevé à la source. Avec un courtier étranger, c'est parfois à toi de tout calculer et de tout déclarer, y compris l'existence du compte lui-même (formulaire 3916). Ce n'est pas insurmontable, mais c'est une source d'erreurs et de stress à prendre en compte. Certains courtiers étrangers proposent désormais une fiscalité simplifiée pour les clients français : vérifie-le avant de t'inscrire.
Les signaux d'alarme qui doivent te faire fuir
- Des rendements garantis élevés : en bourse, aucun rendement élevé n'est garanti. Jamais.
- Un démarchage insistant par téléphone, messagerie ou réseaux sociaux, avec une pression pour « investir vite ».
- Une mise en avant agressive des produits à effet de levier (CFD, options, forex) : selon les avertissements obligatoires affichés par les courtiers eux-mêmes, la grande majorité des particuliers y perdent de l'argent.
- Un bonus de bienvenue démesuré conditionné à un gros dépôt ou à de nombreuses transactions.
Questions fréquentes sur le choix d'un courtier
Peux-tu changer de courtier ?
Oui. Un compte-titres comme un PEA peuvent être transférés vers un autre établissement, avec tes titres. Pour le PEA, l'ancienneté est conservée, et les frais de transfert sont plafonnés par la loi. Compte quelques semaines pour un transfert.
Peux-tu avoir plusieurs courtiers ?
Oui, tu peux ouvrir autant de comptes-titres que tu veux, chez des courtiers différents. En revanche, tu ne peux avoir qu'un seul PEA. Attention à ne pas t'éparpiller : plus de comptes, c'est plus de suivi et parfois plus de frais.
Que se passe-t-il si mon courtier fait faillite ?
Avec un établissement autorisé en France, tes titres t'appartiennent et sont conservés à part. En cas de problème, ils doivent t'être restitués, et la garantie du FGDR prend le relais si ce n'est pas possible, dans les limites indiquées plus haut.
À retenir
- Commence toujours par vérifier que le courtier est autorisé (REGAFI, listes noires de l'AMF).
- Compare les frais sur ton ordre type : sur les petits ordres, le minimum de frais fait toute la différence.
- Vérifie qu'il propose un PEA, les ETF que tu vises et un investissement programmé.
- Un courtier français simplifie ta déclaration d'impôts ; avec un courtier étranger, renseigne-toi avant.
Prêt à passer à l'action ? Relis comment mettre en place un investissement programmé et comment fonctionne un PEA.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.