Comment fonctionnent les intérêts composés ? Quand ton argent fait des petits
On prête souvent à Albert Einstein cette phrase : « Les intérêts composés sont la huitième merveille du monde. » Il ne l'a probablement jamais dite, mais l'idée est juste : c'est le mécanisme le plus puissant pour faire grossir son épargne, et il ne demande ni talent ni chance, seulement du temps. Comment fonctionnent les intérêts composés ? Pourquoi 10 ans d'avance valent parfois plus que 30 ans d'efforts ? Boursicoton t'explique tout, exemples chiffrés à l'appui.
Comment fonctionnent les intérêts composés ? Le principe en une phrase
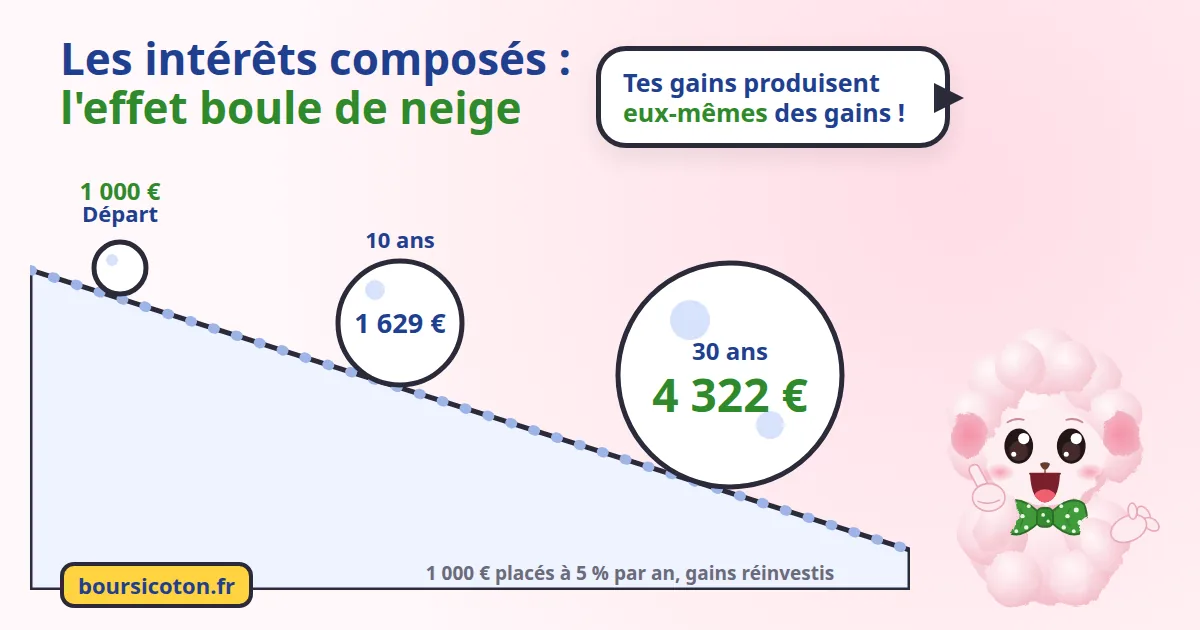
Les intérêts composés, c'est quand tes gains produisent eux-mêmes des gains. Chaque année, ce que ton argent a rapporté s'ajoute à ton capital de départ, et l'année suivante, c'est ce capital agrandi qui travaille pour toi. Comme une boule de neige qui dévale une pente : plus elle roule, plus elle grossit, et plus elle grossit, plus elle ramasse de neige à chaque tour.
Intérêts simples contre intérêts composés : le match
Pour bien comprendre, comparons deux façons de placer 1 000 € à 5 % par an.
- Avec des intérêts simples, tu touches toujours 5 % de ta mise de départ, soit 50 € par an, ni plus ni moins.
- Avec des intérêts composés, tu touches 5 % de ton capital actuel, qui inclut les gains déjà obtenus. La première année, tu gagnes 50 €. La deuxième, 5 % de 1 050 €, soit 52,50 €. La troisième, 5 % de 1 102,50 €, soit 55,13 €… et ainsi de suite.
| Durée | Intérêts simples | Intérêts composés | Différence |
|---|---|---|---|
| 1 an | 1 050 € | 1 050 € | 0 € |
| 10 ans | 1 500 € | 1 629 € | +129 € |
| 20 ans | 2 000 € | 2 653 € | +653 € |
| 30 ans | 2 500 € | 4 322 € | +1 822 € |
La première année, aucune différence. Au bout de 10 ans, l'écart reste modeste. Mais au bout de 30 ans, les intérêts composés ont multiplié ta mise par plus de 4, contre 2,5 seulement avec les intérêts simples. C'est tout le piège des intérêts composés : au début, ils semblent ne rien faire, et c'est pour ça que beaucoup abandonnent trop tôt.
La règle de 72 : le calcul mental qui bluffe tout le monde
Tu veux savoir en combien de temps ton argent va doubler ? Divise simplement 72 par le taux de rendement annuel. Le résultat donne, à peu près, le nombre d'années nécessaires.
| Rendement annuel | Calcul | Ton argent double en environ… |
|---|---|---|
| 3 % | 72 ÷ 3 | 24 ans |
| 4 % | 72 ÷ 4 | 18 ans |
| 6 % | 72 ÷ 6 | 12 ans |
| 8 % | 72 ÷ 8 | 9 ans |
À 6 % par an, 10 000 € deviennent environ 20 000 € en 12 ans, 40 000 € en 24 ans et 80 000 € en 36 ans. Chaque doublement rapporte plus que tous les précédents réunis : c'est la magie de la croissance exponentielle.
Léa contre Tom : pourquoi commencer tôt change tout
Voici l'exemple le plus parlant pour comprendre l'importance du temps. Léa et Tom investissent chacun 100 € par mois, avec le même rendement hypothétique de 6 % par an.
- Léa commence à 25 ans, investit pendant 10 ans, puis arrête complètement à 35 ans. Elle laisse simplement son argent travailler jusqu'à 65 ans. Total versé : 12 000 €.
- Tom commence à 35 ans et investit sans s'arrêter pendant 30 ans, jusqu'à 65 ans. Total versé : 36 000 €.
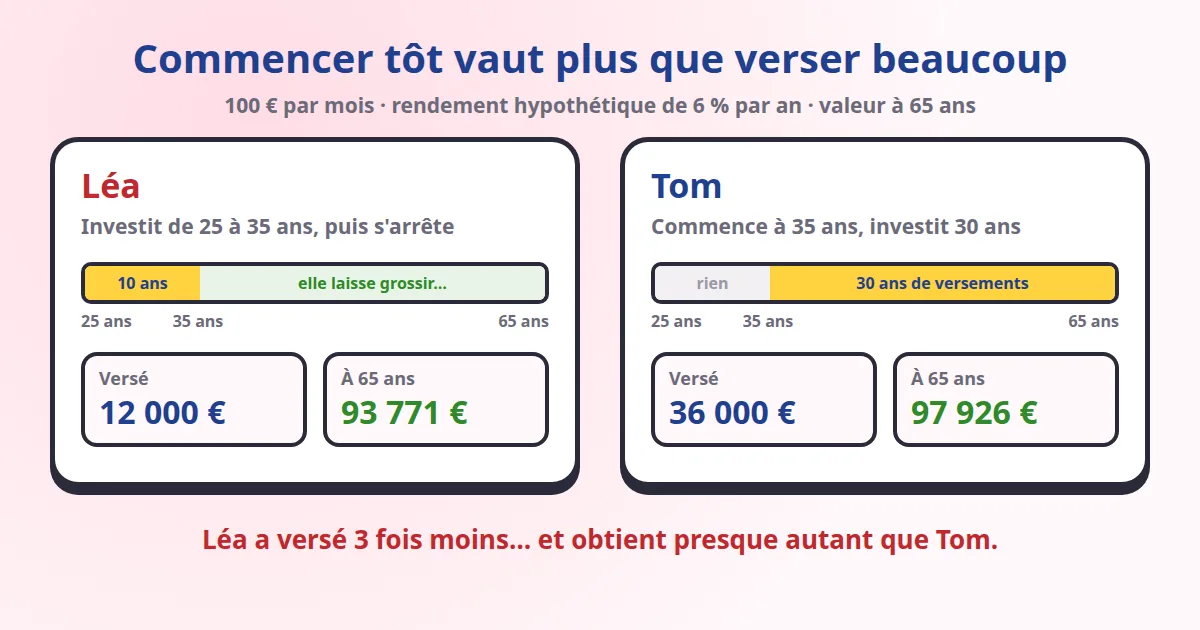
À 65 ans, Léa possède environ 93 771 €, et Tom environ 97 926 €. Tom a versé trois fois plus d'argent… pour un résultat presque identique. Et si Léa avait continué ses 100 € par mois jusqu'à 65 ans, elle aurait environ 191 700 € : près du double de Tom.
Le meilleur moment pour commencer, c'était il y a dix ans. Le deuxième meilleur moment, c'est aujourd'hui.
En bourse, comment ça marche concrètement ?
Sur un livret, les intérêts composés sont faciles à voir : les intérêts s'ajoutent au capital chaque année. En bourse, il n'y a pas de taux fixe, mais le même mécanisme joue de deux façons :
- Les dividendes réinvestis : quand une entreprise te verse un dividende et que tu l'utilises pour racheter des actions, ces nouvelles actions te verseront à leur tour des dividendes. Un ETF capitalisant le fait automatiquement pour toi.
- La croissance des entreprises : les entreprises réinvestissent leurs bénéfices pour se développer, ce qui fait grossir leur valeur, et donc celle de tes actions, année après année.
Attention : contrairement à un livret, la bourse ne monte pas chaque année. Certaines années sont négatives, parfois fortement. Les exemples de cet article utilisent un rendement moyen hypothétique pour expliquer le mécanisme, pas pour promettre un résultat. C'est sur de longues périodes que l'effet boule de neige a le plus de chances de jouer en ta faveur.
Les 4 ennemis de tes intérêts composés
- Les frais : ils grignotent ton capital chaque année, et donc aussi tous les gains futurs que ce capital aurait produits. Quelques dixièmes de pourcent font une énorme différence sur 20 ou 30 ans, comme on l'a vu avec les frais des ETF.
- Les impôts en cours de route : chaque fois qu'un gain est imposé, il ne peut plus travailler pour toi. C'est l'intérêt d'une enveloppe comme le PEA, où les gains restent investis sans impôt tant que tu ne retires rien.
- Les retraits : retirer ses gains, c'est casser la boule de neige. Chaque euro retiré, c'est un euro qui ne fera plus de petits.
- L'impatience : les premières années, la croissance est lente et peu motivante. Beaucoup abandonnent juste avant que l'effet boule de neige ne devienne visible.
Et un ennemi silencieux : l'inflation, qui réduit le pouvoir d'achat de ton argent. Ce qui compte vraiment, c'est ton rendement une fois l'inflation déduite.
Comment mettre les intérêts composés de ton côté
- Commence tôt, même avec une petite somme : le temps est l'ingrédient le plus puissant de la recette, et c'est le seul que tu ne pourras pas rattraper.
- Investis régulièrement : un investissement programmé ajoute chaque mois de la neige à ta boule.
- Réinvestis tout : dividendes et gains doivent rester investis pour produire à leur tour.
- Sois patient : ne regarde pas ton compte tous les jours. Les intérêts composés récompensent ceux qui laissent le temps faire son travail.
Questions fréquentes sur les intérêts composés
Le livret A fonctionne-t-il avec des intérêts composés ?
Oui. Les intérêts du livret A sont ajoutés au capital une fois par an, au 31 décembre, et rapportent à leur tour des intérêts l'année suivante. Mais avec un taux généralement bas, l'effet boule de neige y reste modeste.
Les intérêts composés peuvent-ils jouer contre moi ?
Oui, et c'est important à savoir : avec une dette, notamment un crédit à la consommation ou un crédit renouvelable, les intérêts non remboursés s'ajoutent à ce que tu dois et produisent à leur tour des intérêts. La boule de neige grossit alors contre toi. Rembourser ses dettes coûteuses passe avant d'investir.
Te faut-il beaucoup d'argent pour en profiter ?
Non. Comme le montre l'exemple de Léa, le temps compte bien plus que le montant. 50 ou 100 € par mois, commencés tôt et tenus longtemps, peuvent devenir une somme très importante.
À retenir
- Les intérêts composés, c'est quand tes gains produisent eux-mêmes des gains : l'effet boule de neige.
- La règle de 72 : divise 72 par ton rendement annuel pour savoir en combien d'années ton argent double.
- Le temps est l'ingrédient clé : commencer 10 ans plus tôt peut valoir plus que verser trois fois plus.
- Protège ta boule de neige : frais bas, gains réinvestis, enveloppe adaptée et beaucoup de patience.
Pour passer à l'action, relis comment fonctionne un PEA et comment mettre en place un investissement programmé.
Cet article a un but pédagogique et ne constitue pas un conseil en investissement. Investir en bourse comporte un risque de perte en capital : n'investis que l'argent dont tu n'as pas besoin à court terme.